Domain fondsgeschäfte.de kaufen?
Wir ziehen mit dem Projekt
fondsgeschäfte.de um.
Sind Sie am Kauf der Domain
fondsgeschäfte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fondsgeschäfte.de kaufen?
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
Wer kann Versicherungsnehmer sein?
Wer kann Versicherungsnehmer sein? Versicherungsnehmer kann grundsätzlich jede natürliche oder juristische Person sein, die eine Versicherung abschließt. Das bedeutet, dass sowohl Privatpersonen als auch Unternehmen Versicherungsnehmer sein können. Bei privaten Versicherungen ist in der Regel die Person Versicherungsnehmer, die den Vertrag abschließt und die Beiträge zahlt. Bei betrieblichen Versicherungen kann das Unternehmen selbst als Versicherungsnehmer auftreten. In manchen Fällen können auch Dritte wie beispielsweise Eltern, Ehepartner oder Kinder als Versicherungsnehmer auftreten, wenn sie die Versicherung für eine andere Person abschließen. **


Ähnliche Suchbegriffe für Versicherungsnehmer
Top-Angebote
Produkte zum Begriff Versicherungsnehmer:
-
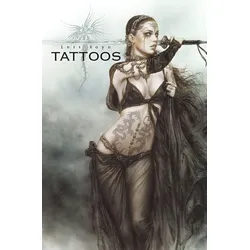
Luis Royo TATTOOS PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen mit Fokus auf Tattoos und Piercings, erstmals erschienen im Jahr 2000. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartout), plus 6 monochrome Skizzen auf Normalpapier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Archivieren und Durchblättern.16,60 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
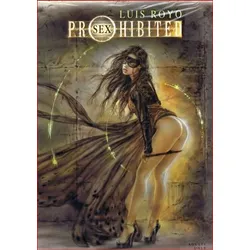
Luis Royo PROHIBITED SEX PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen aus der Serie PROHIBITED BOOK, nur für Erwachsene!, erstmals erschienen 2003. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartoutieren), plus 6 monochrome Skizzen auf einfachem Papier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Schutz und Durchblättern.17,40 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter

-
Ist Halter gleich Versicherungsnehmer?
Ist Halter gleich Versicherungsnehmer? Diese Frage lässt sich nicht pauschal beantworten, da es auf den jeweiligen Kontext ankommt. In vielen Fällen ist der Halter eines Fahrzeugs auch der Versicherungsnehmer, da er das Fahrzeug besitzt und somit die Versicherung abschließt. Allerdings kann es auch vorkommen, dass der Halter und der Versicherungsnehmer unterschiedliche Personen sind, zum Beispiel wenn das Fahrzeug geleast oder gemietet wurde. In solchen Fällen ist der Halter für den Betrieb des Fahrzeugs verantwortlich, während der Versicherungsnehmer die Versicherung abschließt und die Beiträge bezahlt. Letztendlich hängt es also davon ab, wer das Fahrzeug besitzt und wer die Versicherungspolice unterzeichnet hat. **
-
Was bedeutet ausschließlich Versicherungsnehmer?
Was bedeutet ausschließlich Versicherungsnehmer? Handelt es sich dabei um eine Person, die die Versicherungspolice auf ihren eigenen Namen abschließt und somit alle Rechte und Pflichten aus dem Vertrag trägt? Oder bezieht sich dies darauf, dass nur der Versicherungsnehmer Anspruch auf Leistungen aus der Versicherung hat und keine weiteren Personen davon profitieren können? Gibt es spezielle Regelungen oder Einschränkungen, die für ausschließlich Versicherungsnehmer gelten? Inwiefern unterscheidet sich diese Bezeichnung von anderen Versicherungsmodellen, bei denen mehrere Personen in den Vertrag einbezogen sind? **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **


Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
Wer ist Versicherungsnehmer bei Kindern?
Wer ist Versicherungsnehmer bei Kindern? Bei Kindern sind in der Regel die Eltern oder ein Erziehungsberechtigter als Versicherungsnehmer eingetragen. Sie sind verantwortlich für den Abschluss und die Bezahlung der Versicherungspolicen. Die Eltern oder Erziehungsberechtigten können somit die Versicherungsbedingungen festlegen und im Namen des Kindes handeln. Es ist wichtig, dass die Versicherungsnehmer die Interessen und Bedürfnisse des Kindes berücksichtigen und sicherstellen, dass sie ausreichend versichert sind. In einigen Fällen können auch Großeltern oder andere Verwandte als Versicherungsnehmer für Kinder auftreten, wenn sie die gesetzlichen Vertreter sind. **
Top-Angebote
Produkte zum Begriff Versicherungsnehmer:
-
Luis Royo TATTOOS PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen mit Fokus auf Tattoos und Piercings, erstmals erschienen im Jahr 2000. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartout), plus 6 monochrome Skizzen auf Normalpapier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Archivieren und Durchblättern.16,60 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wer kann Versicherungsnehmer sein?
Wer kann Versicherungsnehmer sein? Versicherungsnehmer kann grundsätzlich jede natürliche oder juristische Person sein, die eine Versicherung abschließt. Das bedeutet, dass sowohl Privatpersonen als auch Unternehmen Versicherungsnehmer sein können. Bei privaten Versicherungen ist in der Regel die Person Versicherungsnehmer, die den Vertrag abschließt und die Beiträge zahlt. Bei betrieblichen Versicherungen kann das Unternehmen selbst als Versicherungsnehmer auftreten. In manchen Fällen können auch Dritte wie beispielsweise Eltern, Ehepartner oder Kinder als Versicherungsnehmer auftreten, wenn sie die Versicherung für eine andere Person abschließen. **
-
Ist Halter gleich Versicherungsnehmer?
Ist Halter gleich Versicherungsnehmer? Diese Frage lässt sich nicht pauschal beantworten, da es auf den jeweiligen Kontext ankommt. In vielen Fällen ist der Halter eines Fahrzeugs auch der Versicherungsnehmer, da er das Fahrzeug besitzt und somit die Versicherung abschließt. Allerdings kann es auch vorkommen, dass der Halter und der Versicherungsnehmer unterschiedliche Personen sind, zum Beispiel wenn das Fahrzeug geleast oder gemietet wurde. In solchen Fällen ist der Halter für den Betrieb des Fahrzeugs verantwortlich, während der Versicherungsnehmer die Versicherung abschließt und die Beiträge bezahlt. Letztendlich hängt es also davon ab, wer das Fahrzeug besitzt und wer die Versicherungspolice unterzeichnet hat. **
-
Was bedeutet ausschließlich Versicherungsnehmer?
Was bedeutet ausschließlich Versicherungsnehmer? Handelt es sich dabei um eine Person, die die Versicherungspolice auf ihren eigenen Namen abschließt und somit alle Rechte und Pflichten aus dem Vertrag trägt? Oder bezieht sich dies darauf, dass nur der Versicherungsnehmer Anspruch auf Leistungen aus der Versicherung hat und keine weiteren Personen davon profitieren können? Gibt es spezielle Regelungen oder Einschränkungen, die für ausschließlich Versicherungsnehmer gelten? Inwiefern unterscheidet sich diese Bezeichnung von anderen Versicherungsmodellen, bei denen mehrere Personen in den Vertrag einbezogen sind? **
Ähnliche Suchbegriffe für Versicherungsnehmer
-
Luis Royo PROHIBITED SEX PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen aus der Serie PROHIBITED BOOK, nur für Erwachsene!, erstmals erschienen 2003. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartoutieren), plus 6 monochrome Skizzen auf einfachem Papier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Schutz und Durchblättern.17,40 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
-
Wer ist Versicherungsnehmer bei Kindern?
Wer ist Versicherungsnehmer bei Kindern? Bei Kindern sind in der Regel die Eltern oder ein Erziehungsberechtigter als Versicherungsnehmer eingetragen. Sie sind verantwortlich für den Abschluss und die Bezahlung der Versicherungspolicen. Die Eltern oder Erziehungsberechtigten können somit die Versicherungsbedingungen festlegen und im Namen des Kindes handeln. Es ist wichtig, dass die Versicherungsnehmer die Interessen und Bedürfnisse des Kindes berücksichtigen und sicherstellen, dass sie ausreichend versichert sind. In einigen Fällen können auch Großeltern oder andere Verwandte als Versicherungsnehmer für Kinder auftreten, wenn sie die gesetzlichen Vertreter sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.